Pensionen im Jahresabschluss 2026
Köln, 20. Oktober 2026
Die Bewertung der Pensionsverpflichtungen für die Steuer- und Handelsbilanz sowie gegebenenfalls auch nach IFRS/US-GAAP gehört zu den Routinetätigkeiten im Jahresabschluss. Wir fassen für Sie zusammen, welche Besonderheiten und Neuerungen zum 31.12.2026 zu beachten sind.
Bewertung
HGB: Deutlicher Zinsanstieg auf voraussichtlich 2,32 %
Der Rechnungszins zum 31.12.2026 beträgt für eine angenommene Restlaufzeit von 15 Jahren voraussichtlich (Stand 30.9.2026)
- 2,32 % im 10-Jahresdurchschnitt (nach 2,06 % zum 31.12.2025) bzw.
- 2,66 % im 7-Jahresdurchschnitt (nach 2,21 % zum 31.12.2025).
Dieser Zinsanstieg führt zu einer Minderung der Pensionsrückstellungen sowie der Rückstellungen für sonstige Personalverpflichtungen und wirkt sich insoweit entlastend aus.
HGB: Unterschiedsbetrag nach § 253 HGB weiterhin angabepflichtig
Seit dem 31.05.2024 liegt der 7-Jahresdurchschnittszins über dem 10-Jahresdurchschnittszins. Der Gesetzeswortlaut steht einer Rückkehr zum 7-Jahresdurchschnittszins entgegen. Der sich ergebende negative Unterschiedsbetrag ist weiterhin zu ermitteln und im Anhang anzugeben. Die Ausschüttungssperre läuft in diesem Fall in Leere.
HGB: Keine Änderung der Zinskonzeption
Das Institut der Wirtschaftsprüfer (IDW), die Deutsche Aktuarvereinigung (DAV) und das Institut der Versicherungsmathematischen Sachverständigen für Altersversorgung (IVS) haben sich für einen konstanten HGB-Rechnungszins ausgesprochen. Das IVS hat 2024 hierfür einen Zinssatz von 3,25 % vorgeschlagen. Da Reaktionen des Gesetzgebers bislang ausgeblieben sind, ist davon auszugehen, dass die aktuelle Zinskonzeption auf absehbare Zeit weiterhin Bestand haben wird.
IFRS/US-GAAP: Neues Verfahren liefert höhere Zinsen von aktuell ca. 5,0 %
Seit Beginn des Jahres sind die Zinsen nach IFRS/US-GAAP für Mischbestände um ca. 0,5 Prozentpunkte gestiegen, wobei die Zinskurve insgesamt flacher geworden ist. Darüber hinaus haben wir das Verfahren zur Ableitung des Rechnungszinses grundlegend überarbeitet und methodisch verfeinert. Das hat zu einem weiteren Anstieg um 0,3 bis 0,4 Prozentpunkte geführt, so dass der Zins für Mischbestände zum 30.09.2026 nunmehr bei ca. 5,0 % liegt. Zum 31.12.2025 waren es nach altem Verfahren noch 4,10 %. Die mit dem Zinsanstieg verbundene bilanzielle Entlastung ist nach IAS 19 erfolgsneutral in der sonstigen Gesamtergebnisrechnung („other comprehensive income“ − OCI) zu erfassen. Der Umstellungseffekt stellt einen „change in accounting estimate“ dar, der im Anhang anzugeben ist.
Inflation: Anstieg auf 3,3 %, Rententrend von 2,0% p.a. weiterhin angemessen
Die Inflation, gemessen am Verbraucherpreisindex für Deutschland (VPI), ist zuletzt wieder gestiegen. Im September 2026 lag sie bei 3,3 % (September 2025: 2,4 %). Treiber sind die Energiepreise, die in den Jahren 2024 und 2025 noch inflationsdämpfend gewirkt hatten. Die Kerninflation (ohne Inflation auf Energie und Nahrungsmittel) ist dagegen leicht auf 2,4 % gesunken (September 2025: 2,8 %).
Die vom Bundesfinanzministerium beauftragte „Projektgruppe Gemeinschaftsdiagnose" erwartet in ihrem aktuellen Herbstgutachten für das Jahr 2026 derzeit eine Inflation von insgesamt 2,8 %, für 2027 einen Anstieg auf 3,2 % und für das Jahr 2028 einen Rückgang auf 2,0 %. Andere Expertenschätzungen sehen die Inflation mittelfristig bei 2,4 %. Größter Unsicherheitsfaktor bleiben die Energiepreise und der Konflikt im Nahen Osten.
Für die Anpassung laufender Betriebsrenten nach § 16 Abs. 1 BetrAVG ist in der Regel die Entwicklung des VPI maßgeblich. Beim Rententrend ist eine langfristige Inflationsannahme anzusetzen. Hierfür kann weiterhin das Inflationsziel der EZB von 2,0 % p.a. herangezogen werden; auch Ansätze bis 2,4 % erscheinen vertretbar.
Gegebenenfalls sind bei der Bewertung der Anpassungsverpflichtung zusätzlich zu berücksichtigen:
- eine kurzfristig erhöhte Inflation und
- bereits eingetretene Inflation, die noch nicht zu einer Anpassung geführt hat (Anpassungsstau).
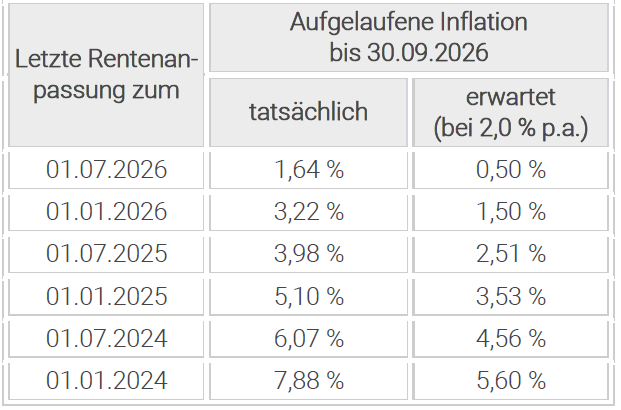
Ob und wie dies erforderlich ist, hängt vom individuellen Bestand und vom Anpassungsrhythmus ab.
Analog zum Rententrend ist auch der Ansatz des Gehaltstrends zu überprüfen und ggf. anzupassen. Üblicherweise wird der Gehaltstrend in etwa in Höhe des Rententrends zzgl. eines karrierebedingten Aufschlages zwischen 0,50 und 1,00 Prozentpunkten angesetzt.
SV-Rechengrößen 2027: Starker Anstieg setzt sich fort, KV-BBG springt um zusätzlich 3.600 €
Das Bundeskabinett hat am 07.10.2026 die Sozialversicherungsrechengrößen-Verordnung 2027 beschlossen. Maßgeblich für die turnusmäßige Anpassung der Rechengrößen der Sozialversicherung ist die Lohnzuwachsrate 2025 von 4,38 %. Sie fällt erneut stärker aus als im Rentenversicherungsbericht prognostiziert. Zusätzlich wird zum 01.01.2027 eine gesonderte Erhöhung der Beitragsbemessungsgrenze in der Kranken- und Pflegeversicherung um 3.600 € wirksam. Insgesamt ergeben sich folgende Werte:
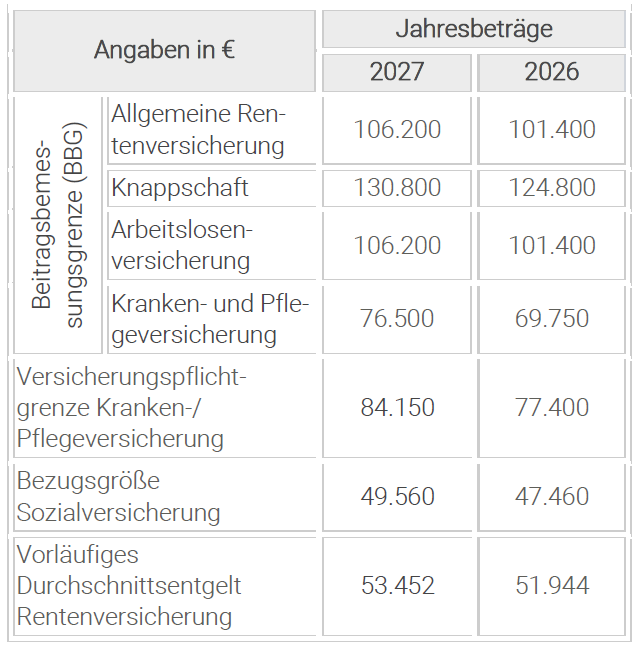
Wie stark sich der Anstieg auf die Rückstellungen auswirkt, hängt vom Versorgungssystem und von den Trendannahmen ab. Bei Zusagen mit gespaltener Rentenformel mindert die gestiegene BBG in der Regel die erreichbaren Leistungen und damit den Verpflichtungsumfang.
Biometrie: HEUBECK-RICHTTAFELN weiterhin angemessen, Update für 2028 geplant
Die Deutsche Aktuarvereinigung (DAV) und das Institut der versicherungsmathematischen Sachverständigen für Altersversorgung (IVS) haben überprüft, ob die HEUBECK-RICHTTAFELN 2018 G für ihren Bewertungszweck weiterhin angemessen sind. Das Ergebnis: Die Richttafeln bilden Sterblichkeit und Invalidisierung insgesamt weiterhin angemessen ab. Insbesondere erfüllen sie die Voraussetzungen eines besten Schätzwerts für die bilanzielle Bewertung von Pensions- und anderen langfristig fälligen Personalverpflichtungen.
Auch wenn sich abzeichnet, dass die Lebenserwartung weniger stark angestiegen ist als in den Richttafeln angenommen, ist ein Update derzeit nicht zwingend erforderlich. Dazu sind noch mindestens zwei weitere Beobachtungsjahre ohne Einfluss der Covid-19-Pandemie erforderlich.
HEUBECK hat darüber hinaus mit DAV und IVS abgestimmt, dass die Richttafeln künftig unabhängig von der jeweiligen Angemessenheitsprüfung regelmäßig alle 7 Jahre aktualisiert werden. Das nächste planmäßige Update ist für Mitte 2028 geplant. Beim IVS wurde zudem ein Steuerungskreis eingerichtet, der den Update-Prozess begleiten soll. Insbesondere werden DAV und IVS in die fachliche Weiterentwicklung der Tafeln sowie den Prozess zur allgemeinen Anerkennung der Tafeln durch die Finanzverwaltung und die Wirtschaftsprüfer eingebunden.
Bilanzierung
Wertpapiergebundene Zusagen: Höhere Rückstellung durch BMF-Schreiben vom 17.09.2026
Mit dem BMF-Schreiben vom 17.09.2026 „Ansatz und Bewertung von Pensionsrückstellungen nach § 6a EStG für Versorgungszusagen, die von künftigen Ereignissen wie der Wertentwicklung zugrunde liegender Wertpapiere abhängen“ setzt die Finanzverwaltung den BFH-Beschluss vom 04.09.2024 (XI R 25/21) um. Das BMF-Schreiben vom 17.12.2002, das bislang eine adäquate Rückstellungsbildung verhindert hat, wird aufgehoben.
Für die im Pensionierungsalter erreichbare Leistung ist künftig nicht nur die garantierte Mindestleistung (z.B. Summe der geleisteten Beiträge), sondern auch der Zeitwert der zugrunde liegenden Wertpapiere (z.B. Fondswert) zum Bilanzstichtag sowie etwaige zukünftige Beiträge zu berücksichtigen. Sofern der Zeitwert die Garantieleistung übersteigt, fällt die Pensionsrückstellung höher als bisher aus. Sie bleibt allerdings weiterhin hinter dem Ansatz nach handelsrechtlichen oder internationalen Rechnungslegungsgrundsätzen zurück. Die Bewertung muss bis zum 31.12.2027 umgestellt werden; die Neuregelung kann aber auch für noch offene Stichtage rückwirkend angewendet werden. Erst ab 2028 gilt das Nachholverbot.
Das Stichtagsprinzip verlangt zwingend den Ansatz des Zeitwerts zum Bilanzstichtag. Damit kommt die Erhebung dieses Wertes zu einem vorgezogenen Inventurstichtag nicht in Frage; die sonstigen Inventurerleichterungen bleiben davon unberührt. Der gesamte Datenmeldeprozess ist entsprechend anzupassen.
Erfüllungsrückstände: BMF-Schreiben vom 04.09.2026 bringt Klarheit und bestätigt Praxis
Das BMF-Schreiben vom 04.09.2026 „Steuerliche Gewinnermittlung; Rückstellungen für Arbeitsfreistellungen und sonstige Zusatzleistungen im Zusammenhang mit Arbeitsverträgen“ betrifft Rückstellungen für Arbeitsfreistellungen und sonstige Zusatzleistungen, insbesondere aus Zeitwertkonten, Vorruhestand, Altersteilzeit und Jahreszusatzleistungen. Es legt den Begriff des Erfüllungsrückstands in Anlehnung an die jüngste BFH-Rechtsprechung und das Handelsrecht aus und hebt veraltete BMF-Schreiben zum Vorruhestand (BMF-Schreiben vom 16.10.1984) sowie zu Altersfreistellungen und Jahreszusatzleistungen (BMF-Schreiben vom 11.11.1999) auf. Dadurch werden bestehende Rechtsunsicherheiten beseitigt und die etablierte Bilanzierungspraxis i. W. bestätigt. Darüber hinaus ergeben sich kleine Verbesserungen:
- Leistungen außerhalb der Pensionszusage (Vorruhestand, Überbrückungsgeld, Gnadenquartal u. ä.): Die Bewertung erfolgt einheitlich nach § 6 EStG (nicht §6a EStG). Der Rechnungszins beträgt damit 5,5 % statt 6 %.
- Jahreszusatzleistungen und Jahresurlaub im Versorgungsfall: Diese Leistungen werden über die Dienstzeit erdient und sind insofern steuerlich rückstellungsfähig.
Späteheklauseln: Verbindliche Äußerung der Finanzverwaltung steht weiterhin aus
Späteheklauseln schließen Hinterbliebenenleistungen aus, wenn die Ehe nach Erreichen eines bestimmten Grenzalters oder nach Eintritt des Versorgungsfalls geschlossen wird. Die Gesamtverpflichtung des Arbeitgebers wird dadurch gemindert. In dem bislang verwendeten und allgemein anerkannten Bewertungsverfahren wurde diesem Umstand allerdings nicht Rechnung getragen. DAV und IVS haben daher 2025 ein Verfahren vorgeschlagen, bei dem Späteheklauseln rückstellungsmindernd berücksichtigt werden.
Es mehren sich die Fälle, dass die Finanzverwaltung mit Verweis auf den Ergebnisbericht von DAV und IVS vom 19.05.2025 Bewertungen nach dem bisherigen Verfahren beanstandet und eine Kürzung der Pensionsrückstellung verlangt, und zwar für alle Wirtschaftsjahre, die nach Veröffentlichung der DAV/IVS-Verlautbarung enden.
Das IVS hat dies zum Anlass genommen, gegenüber dem BMF klarzustellen, dass das bisher praktizierte kollektive Bewertungsverfahren weiterhin in Einklang mit den anerkannten Grundsätzen der Versicherungsmathematik stehe und in der Praxis flächendeckend angewendet werde. Der DAV/IVS-Ansatz komme dagegen nur vereinzelt auf ausdrücklichen Wunsch der Betriebsprüfung oder des Unternehmens zum Einsatz. Vor diesem Hintergrund bedürfe es einer klarstellenden Äußerung der Finanzverwaltung und eines angemessenen Übergangszeitraums.
Eine Antwort auf das Schreiben liegt noch nicht vor. Wir empfehlen, die Reaktion der Finanzverwaltung abzuwarten und den bisherigen Ansatz bis auf Weiteres beizubehalten.
Altersteilzeit: BAG verschärft Anforderungen an Treuhandmodelle
Arbeitgeber müssen Wertguthaben aus Altersteilzeit im Blockmodell gegen Insolvenz sichern (§ 8a AltTZG). Häufig geschieht dies über eine doppelseitige Treuhand (CTA). Das Bundesarbeitsgericht (BAG) hat mit Urteil vom 21.10.2025 (9 AZR 66/25) konkretisiert, wann eine solche Sicherung ausreicht. Das BAG stellte dabei folgende Grundsätze auf:
- Wertpapiere dürfen nur mit 75 % ihres Kurswerts angesetzt werden.
- Kosten des Treuhänders und Steuern auf Kursgewinne sind abzuziehen.
- Der Arbeitgeber muss die Sicherung durch aussagekräftige Unterlagen belegen.
- Bei unzureichender Sicherung kommt neben einer Sicherheitsleistung auch Schadenersatz in Betracht.
Durch die 75%-Begrenzung und den Kostenabzug kann auch eine scheinbar komfortable Überdeckung unzureichend sein.
Wir empfehlen, bestehende Treuhandmodelle zur Sicherung von ATZ-Wertguthaben auf diese Anforderungen zu prüfen und die Dotierung gegebenenfalls anzupassen. Offen ist, ob die Grundsätze auf die Insolvenzsicherung von Wertguthaben allgemein (§ 7e SGB IV) übertragbar sind, soweit dort Wertpapiere eingesetzt werden.
Befreiende 1 %-Anpassung: Risiko bei Altzusagen nach aktueller BAG-Rechtsprechung
Viele Unternehmen haben Ende der 1990er-Jahre oder später die Anpassungsprüfung nach § 16 BetrAVG im Rahmen einer Neuordnung des betrieblichen Versorgungssystems durch eine garantierte Anpassung von 1 % p.a. ersetzt. Nach dem Urteil des Bundesarbeitsgerichts vom 25.11.2025 (3 AZR 91/25) besteht das Risiko, dass diese Ablösung bei Altzusagen, die vor 1999 erteilt wurden und in das neue Versorgungssystem überführt wurden, nicht trägt und für diese daher weiterhin eine Anpassungsprüfung vorzunehmen ist. Betroffenen Rentnern steht daher unter Umständen eine nachholende Anpassung nach dem Verbraucherpreisindex (VPI) oder der Nettolohnentwicklung im Unternehmen zu. Hinzu können Nachzahlungen für bis zu sechs Jahre kommen, wobei bereits gewährte 1 %-Anpassungen anrechenbar sind.
Wir empfehlen allen betroffenen Unternehmen, dieses Risiko für sich zu analysieren, unter Berücksichtigung der Inanspruchnahmewahrscheinlichkeit zu bewerten und mögliche bilanzielle bzw. zahlungswirksame Mehrbelastungen quantifizieren zu lassen. Unsere Juristen und Aktuare stehen Ihnen dafür mit Rat und Tat zur Seite.
Wenn Sie weitere Fragen haben, zögern Sie nicht, Ihren Kundenbetreuer oder Ihre Kundenbetreuerin bei HEUBECK anzusprechen. Wir sind gerne für Sie da.